節税3パターン
①「所得」を減らす(収入から経費を差し引く)・配偶者控除
配偶者の年収が103万円以下であれば、給与所得を38万円控除。年収130万円以上になると、妻自身が国民年金・健康保険に加入する必要あり。共働きで手取りを増やすには、妻の年収が170〜180万円以上必要。
・扶養控除
6親等以内の血族[祖父母の兄弟の孫]、3親等以内の姻族[ひ孫の配偶者]まで範囲内。同居していなくても、仕送りを行っている場合など利用可。
・医療費控除
(年間医療費 − 10万円) × 税率 = 節税額となる。治療や療養のためにかかった費用であれば、広い範囲で控除対象。
ex.かぜ薬、目薬、不妊治療、インプラント、レーシック、入院費、鍼灸院治療
・特定支出控除
スーツ代、自腹接待費、書籍代、語学教室代、転居費などの特定支出が給与所得控除の1/2を超える場合に利用可能。年収500万円の人で77万円以上を超える場合には、節税効果あり。
②「税額」を減らす
住宅ローン控除(借入残高の1%を税金控除)などがある。
③「赤字」を活用する
不動産所得、事業所得、山林所得、譲渡所得では、一定の赤字が出た場合には、その赤字を給与所得など他の所得と相殺できる。
贈与税のしくみ
贈与税は年間合計額から基礎控除額(110万円)を差し引いた金額に税率をかけて算出する。贈与額が年間110万円を超えなければ無税。
200万円以下(10%)、300万円以下(15%)、400万円以下(20%)、600万円以下(30%)、1000万円以下(40%)、1000万円超(50%)
・配偶者控除
婚姻期間20年以上の夫婦間でマイホームを贈与する場合は、最高2110万円まで無税。
・非課税枠
2015年末まで、30歳未満の孫や子の教育資金は1人1500万円まで無税。親や祖父母から、子への住宅取得資金の贈与は、2012年中1000万円、2014年中500万円が無税。
・住宅取得資金の相続時精算課税
親から子への住宅取得資金の贈与の内2500万円までは贈与税無税。両親から計5000万円まで無税。
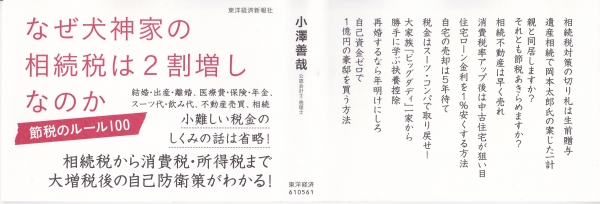
なぜ犬神家の相続税は2割増しなのか?
相続税は相続財産額から基礎控除額(5000万円+1000万円×法定相続人の数)を差し引いた金額に税率をかけて算出する。2015年以降は(3000万円+600万円×法定相続人の数)
1000万円以下(10%)、3000万円以下(15%)、5000万円以下(20%)、1億円以下(30%)、3億円以下(40%)、3億円超(50%)
犬神家のように、実際に財産を取得した人が、故人の「配偶者」または「子」「親」のいずれにも該当しない場合には、その人の相続税額は2割加算される。